Domain ausstempeln.de kaufen?
Wir ziehen mit dem Projekt
ausstempeln.de um.
Sind Sie am Kauf der Domain
ausstempeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausstempeln.de kaufen?
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **

Ähnliche Suchbegriffe für Umlaufvermögen
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
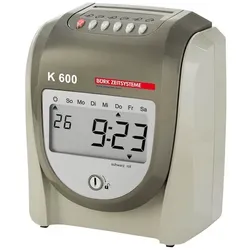
BÜRK MOBATIME Stempeluhr »K600«, 19x22.5 cmStempeluhr »K600«, Höhe: 225 mm, Gewicht: 2 kg, Funktion: Zeiterfassung max. 50 Benutzer/ automatische Sommer-/Winterzeitumstellung / autom. Spaltenwahl programmierbar / Rotdruck bei Kernzeitverletzung, Lieferumfang: Stempeluhr / Farbbandkassette / Wandbefestigung / 2 Schlüssel, Breite: 190 mm, Gestaltung / Ausführung: 4 Formate / automatische Karteneinzug/-ausgabe / LCD-Display, Betriebsausstattung/Zeiterfassung & Überwachung/Zeiterfassung284,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **

Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
Was bezeichnet man als Umlaufvermögen?
Was bezeichnet man als Umlaufvermögen? Umlaufvermögen sind alle Vermögensgegenstände eines Unternehmens, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Geschäftsbetrieb benötigt werden. Dazu zählen beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte sowie kurzfristige Wertpapiere. Das Umlaufvermögen dient dazu, die Liquidität des Unternehmens sicherzustellen und den laufenden Geschäftsbetrieb zu finanzieren. Es wird in der Bilanz auf der Aktivseite ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesundheit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Umlaufvermögen:
-
Sind Aktien Umlaufvermögen?
Nein, Aktien sind kein Umlaufvermögen. Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können, wie z.B. Bargeld, Forderungen oder Vorräte. Aktien hingegen repräsentieren Eigentumsanteile an einem Unternehmen und werden in der Regel langfristig gehalten, um von Dividenden oder Kursgewinnen zu profitieren. Sie sind daher eher als langfristige Investitionen anzusehen und gehören nicht zum Umlaufvermögen eines Unternehmens. **
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Was ist kurzfristiges Umlaufvermögen?
Was ist kurzfristiges Umlaufvermögen? Kurzfristiges Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Bargeld umgewandelt werden können oder für kurzfristige Geschäftsaktivitäten verwendet werden. Dazu gehören beispielsweise Bargeld, Forderungen, Vorräte und kurzfristige Investitionen. Kurzfristiges Umlaufvermögen ist wichtig für die Liquidität eines Unternehmens, da es die Fähigkeit des Unternehmens widerspiegelt, kurzfristige Verbindlichkeiten zu begleichen. Unternehmen müssen sicherstellen, dass sie über ausreichend kurzfristiges Umlaufvermögen verfügen, um ihren laufenden Betrieb aufrechtzuerhalten. **
-
Kann Umlaufvermögen abgeschrieben werden?
Kann Umlaufvermögen abgeschrieben werden? Umlaufvermögen wie Vorräte, Forderungen oder liquide Mittel werden in der Regel nicht abgeschrieben, da sie kurzfristig in Geld umgewandelt werden können. Sie werden stattdessen zu ihrem niedrigeren beizulegenden Zeitwert bewertet. Langfristige Vermögenswerte wie Anlagevermögen hingegen können abgeschrieben werden, um ihren Wertverlust über die Nutzungsdauer hinweg anzuerkennen. Die Abschreibung von Umlaufvermögen ist daher unüblich, da es sich um schnell veräußerbare Vermögenswerte handelt. **
Ähnliche Suchbegriffe für Umlaufvermögen
-
BÜRK MOBATIME Stempeluhr »K600«, 19x22.5 cmStempeluhr »K600«, Höhe: 225 mm, Gewicht: 2 kg, Funktion: Zeiterfassung max. 50 Benutzer/ automatische Sommer-/Winterzeitumstellung / autom. Spaltenwahl programmierbar / Rotdruck bei Kernzeitverletzung, Lieferumfang: Stempeluhr / Farbbandkassette / Wandbefestigung / 2 Schlüssel, Breite: 190 mm, Gestaltung / Ausführung: 4 Formate / automatische Karteneinzug/-ausgabe / LCD-Display, Betriebsausstattung/Zeiterfassung & Überwachung/Zeiterfassung284,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Weber, Sebastian: Arbeitszeit und DienstplanungArbeitszeit und Dienstplanung , in Einrichtungen der Caritas , Warnleuchten > Zusatzbeleuchtung , Erscheinungsjahr: 202011, Produktform: Kartoniert, Autoren: Weber, Sebastian, Edition: NED, Seitenzahl/Blattzahl: 200, Keyword: Kirchliches Arbeitsrecht; AVR; Mitarbeitervertretung; Deutscher Caritasverband; katholische Kirche; Caritative Einrichtung; Mitbestimmung; Arbeitsvertragsrichtlinien, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsschutz- und Arbeitssicherheitsrecht, Arbeitszeitrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49029000, Warenverzeichnis für die Außenhandelsstatistik: 49029000, Verlag: Ketteler Verlag, Verlag: Ketteler Verlag, Verlag: KETTELER-Verlag GmbH, Länge: 211, Breite: 148, Höhe: 15, Gewicht: 268, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hahn, Claudia M.: Flexible ArbeitszeitFlexible Arbeitszeit , Zum Werk Mobile Arbeitswelten und die Digitalisierung des globalisierten Wettbewerbs zwingen Arbeitsgeberinnen und Arbeitgeber, hochflexibel auf Schwankungen zu reagieren. Gleichzeitig wird die Zeiterfassung Pflicht und greift regulierend ein. Flexible Arbeitszeitgestaltungen können nicht nur wirtschaftlichen Anforderungen der Arbeitgeberinnen und Arbeitgeber dienen, sondern auch den Wünschen der Arbeitnehmerinnen und Arbeitnehmer nach mehr Autonomie bei der Gestaltung ihrer individuellen Arbeitszeit gerecht werden. Passgenaue Arbeitszeitsysteme können die individuellen Wünsche der Beschäftigten und die betrieblichen Belange in Einklang bringen. Damit dies gelingt, werden in diesem Werk alle relevanten Gestaltungen vorgestellt und konkrete Umsetzungshinweise formuliert. Vorteile auf einen Blick Gesamtdarstellung der Flexibilisierungsmöglichkeiten Einbeziehung der Besonderheiten im öffentlichen Dienst Formulierungsvorschläge für Arbeitsverträge, Betriebsvereinbarungen und Tarifverträge Zur Neuauflage Neben der Einarbeitung neuer Rechtsprechung und der Überarbeitung der Muster ist die aktuell anstehende Pflicht zur Zeiterfassung aufgenommen worden. Neben der Darstellung des individualvertraglichen Rahmens (nebst ArbeitszeitG, TzBfG, AGB-Kontrolle) werden die tarifvertraglichen und betriebsverfassungsrechtlichen Regelungsmöglichkeiten behandelt. An flexiblen Arbeitszeitsystemen werden behandelt: Arbeitszeit mit variabler Vergütung, Arbeit auf Abruf, Bandbreitenregelungen, Mehrarbeit, Kurzarbeit, Cafeteria-Systeme, Jahresarbeitszeitvertrag, Blockarbeit, Freischichtsysteme, Arbeitsplatzteilung, qualifizierte Teilzeit, selbststeuernde Arbeitszeiten, mobile Arbeit, Telearbeit und Homeoffice. Zielgruppe Für die Anwaltschaft mit Tätigkeitsgebiet Arbeitsrecht, Personalverantwortliche in Unternehmen, Arbeitnehmervertretungen, Verbände und Gerichte. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240620, Produktform: Kartoniert, Autoren: Hahn, Claudia M., Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Abrufarbeit; Arbeitsplatzteilung; Arbeitszeitflexibilisierung; Gleitzeit; Homeoffice; Jahresarbeitszeit; Kurzarbeit; Mehrarbeit; Telearbeit; mobile Arbeit; variable Arbeitszeit, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitszeit / Flexible Arbeitszeit~Flexible Arbeitszeit, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Seitenanzahl: XVII, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 282 Blätter, Länge: 223, Breite: 141, Höhe: 23, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Umlaufvermögen Beispiele?
Was ist Umlaufvermögen Beispiele? Umlaufvermögen sind Vermögenswerte, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Betrieb eines Unternehmens verwendet werden. Beispiele für Umlaufvermögen sind Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte, kurzfristige Wertpapiere und Bankguthaben. Diese Vermögenswerte sind wichtig, um die Liquidität und den reibungslosen Geschäftsbetrieb eines Unternehmens sicherzustellen. Es ist wichtig, dass Unternehmen ihr Umlaufvermögen effizient verwalten, um finanzielle Engpässe zu vermeiden und ihre kurzfristigen Verbindlichkeiten zu decken. **
-
Wird das Umlaufvermögen abgeschrieben?
Nein, das Umlaufvermögen wird in der Regel nicht abgeschrieben. Es handelt sich dabei um Vermögenswerte, die kurzfristig in Geld umgewandelt werden können, wie z.B. Vorräte, Forderungen oder liquide Mittel. Diese Vermögenswerte werden in der Bilanz zum Nennwert oder zu niedrigeren beizulegenden Zeitwerten ausgewiesen, aber nicht abgeschrieben. Die Abschreibung von Vermögenswerten ist in der Regel für langfristige Vermögenswerte wie Sachanlagen oder immaterielle Vermögenswerte vorgesehen, die über einen längeren Zeitraum genutzt werden und an Wert verlieren. **
-
Ist der Warenbestand Umlaufvermögen?
Ist der Warenbestand Umlaufvermögen? Ja, der Warenbestand wird als Umlaufvermögen betrachtet, da er dazu bestimmt ist, innerhalb eines Jahres verkauft zu werden und somit in den laufenden Geschäftsprozessen des Unternehmens zirkuliert. Umlaufvermögen umfasst alle kurzfristigen Vermögenswerte, die schnell in Bargeld umgewandelt werden können, um die laufenden Betriebskosten zu decken. Der Warenbestand ist ein wichtiger Bestandteil des Umlaufvermögens, da er direkt zur Generierung von Umsätzen und Gewinnen beiträgt. Unternehmen müssen ihren Warenbestand effizient verwalten, um sicherzustellen, dass er sich schnell bewegt und nicht zu Lagerbeständen führt. **
-
Was bezeichnet man als Umlaufvermögen?
Was bezeichnet man als Umlaufvermögen? Umlaufvermögen sind alle Vermögensgegenstände eines Unternehmens, die innerhalb eines Jahres in Geld umgewandelt werden können oder für den laufenden Geschäftsbetrieb benötigt werden. Dazu zählen beispielsweise Bargeld, Forderungen aus Lieferungen und Leistungen, Vorräte sowie kurzfristige Wertpapiere. Das Umlaufvermögen dient dazu, die Liquidität des Unternehmens sicherzustellen und den laufenden Geschäftsbetrieb zu finanzieren. Es wird in der Bilanz auf der Aktivseite ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesundheit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.